왜 손해는 이득보다 두 배로 크게 느껴질까
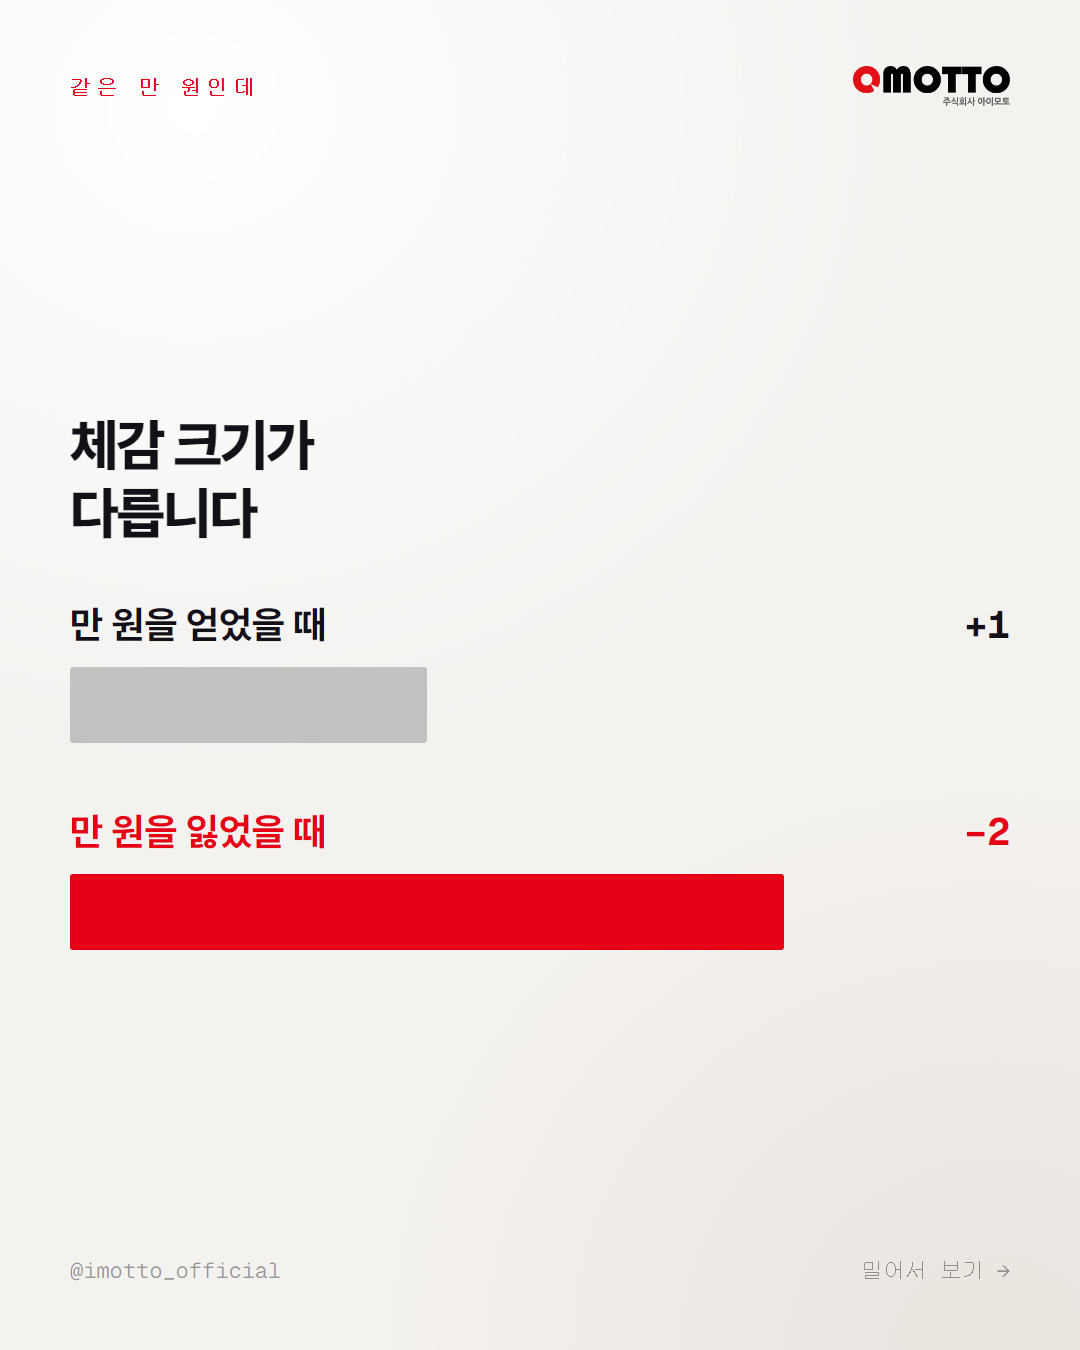
만 원을 잃은 아픔은 이만 원을 얻어야 겨우 상쇄됩니다

길에서 만 원을 주웠습니다. 기분이 좋죠. 그런데 지갑에서 만 원이 없어졌다면? 같은 만 원인데 속상함이 훨씬 큽니다. 대략 두 배로요.
손실회피란 무엇인가
같은 크기라도 잃는 것을 얻는 것보다 크게 느끼는 성향. 이걸 손실회피(loss aversion)라고 합니다. 그래서 사람은 이득을 좇기보다 손실을 피하는 쪽으로 더 크게 움직입니다.
여기서 중요한 게 하나 있습니다. 성격이나 취향의 문제가 아니라는 점이죠. 신중한 사람만 그런 게 아니라 거의 모든 사람에게서 같은 방향으로 관찰됩니다. 크기까지 어느 정도 일정하게 나오고요.
1979년, 판단의 비대칭을 잰 연구
대니얼 카너먼과 아모스 트버스키가 1979년 학술지 Econometrica에 전망이론(Prospect Theory)을 발표했습니다. 사람이 이익과 손실을 어떻게 다르게 받아들이는지 실험으로 확인한 연구예요. 카너먼은 이 공로로 2002년 노벨 경제학상을 받았습니다.
핵심은 기준점입니다. 사람은 최종 상태의 절대값이 아니라, 어떤 기준에서 얼마나 오르내렸는지로 판단합니다. 그리고 그 기준에서 아래로 내려가는 쪽의 기울기가 위로 올라가는 쪽보다 가파르죠.
- 2배같은 크기인데 손실이 이득보다 크게 느껴지는 정도
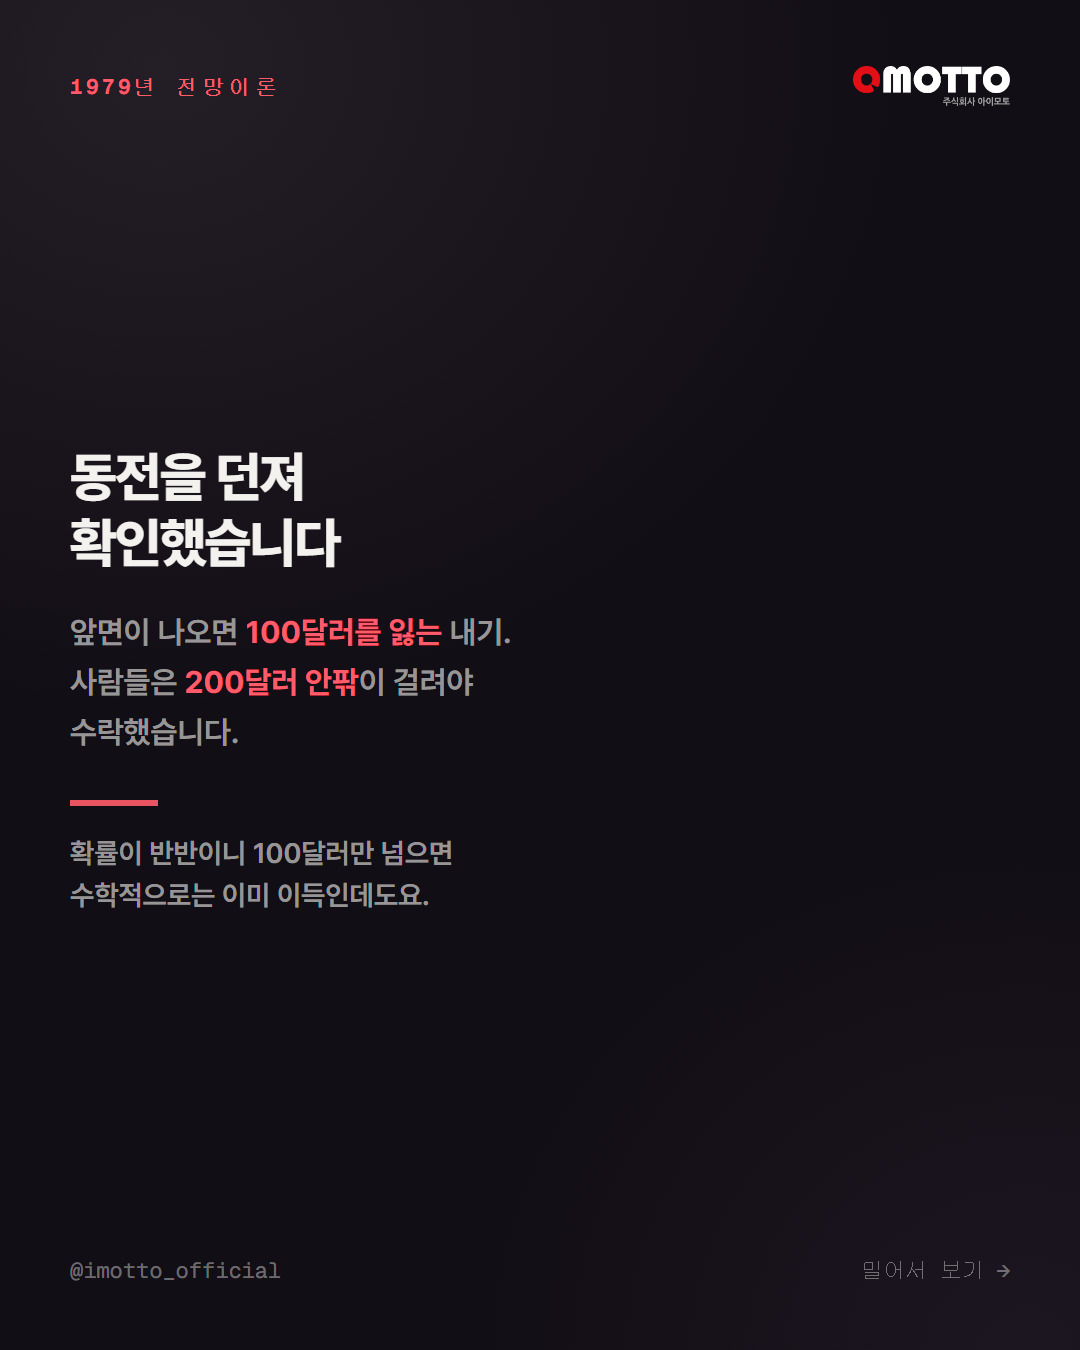
동전 던지기 실험이 대표적입니다. 앞면이 나오면 100달러를 잃고 뒷면이 나오면 얼마를 받는 내기. 사람들은 대체로 200달러 안팎이 걸려야 수락합니다. 확률이 반반이니 100달러만 넘으면 수학적으로는 이미 이득인데도 말이죠.
왜 이런 비대칭이 생겼을까
진화적으로는 설명이 단순합니다. 먹을 것을 하나 더 얻는 것보다 가진 것을 잃는 쪽이 생존에 훨씬 치명적이었으니까요. 손실에 민감하게 반응한 개체가 살아남았고, 그 감각이 지금까지 남았다는 겁니다.
실무에서는 이렇게 드러납니다. 새로운 시스템을 도입하자고 설득할 때, 얻을 이익을 아무리 설명해도 잘 안 움직이는 경우가 많죠. 담당자 눈에는 지금 잘 돌아가는 것을 잃을 위험이 더 크게 보이거든요. 이득의 크기를 키우는 것보다 잃을 게 없다는 걸 보여주는 쪽이 빠릅니다.
같은 사실, 다른 반응
그래서 같은 사실도 어느 방향으로 말하느냐에 따라 반응이 달라집니다. '가입하면 10% 할인'과 '가입하지 않으면 10% 더 내셔야 합니다'. 경제적으로는 똑같은 말인데 후자가 더 강하게 움직입니다. 이걸 프레이밍이라고 부릅니다.
얻는 쪽으로
- 가입하면 혜택
- 쓰면 적립
- 지금 사면 할인
- 반응: 보통
잃는 쪽으로
- 미가입 시 혜택 없음
- 안 쓰면 소멸
- 오늘 지나면 정가
- 반응: 강함

마케팅에서 마감 시한, 재고 소진, 혜택 종료 같은 표현이 흔한 이유가 여기 있습니다. 이득을 강조하는 것보다 놓칠 것을 알려주는 쪽이 반응이 큽니다.
다만 조건이 하나 붙습니다. 두 문장의 정보량이 같아야 프레이밍이에요. '가입하지 않으면 10% 더 내셔야 합니다'는 사실을 다른 방향에서 말한 겁니다. 반면 '가입하지 않으면 손해를 보십니다'는 근거 없는 위협이죠. 앞은 표현을 고른 것이고 뒤는 없는 내용을 더한 것. 이 둘을 섞으면 프레이밍이 아니라 과장 광고가 됩니다.
상담 문구를 예로 들면
'지금 신청하면 무료 진단'. 흔히 쓰는 문구죠. 이걸 손실 쪽으로 돌리면 '진단 없이 시작하면 나중에 재작업 비용이 듭니다'가 됩니다. 후자가 더 강하게 작동합니다.
그런데 금액이 크고 되돌리기 어려운 결정에서는 조심해야 합니다. 손실 프레임이 강할수록 사람은 방어적으로 반응하거든요. 겁을 주면 결정을 미루지, 우리에게 오지 않습니다.
이럴 때는 손실 프레임을 이미 겪고 있는 손실 쪽에 씁니다. '지금 홈페이지에서 매달 몇 건의 문의를 놓치고 계신가요' 같은 질문이 그렇습니다. 새 위협을 만드는 게 아니라 이미 있는 손실을 보이게 하는 겁니다. 방문자 입장에서도 협박이 아니라 몰랐던 사실을 알려주는 것으로 읽힙니다.
이럴 때는 손실 프레임을 이미 겪고 있는 손실 쪽에 씁니다. '지금 홈페이지에서 매달 몇 건의 문의를 놓치고 계신가요' 같은 질문이 그렇죠. 새 위협을 만드는 게 아니라 이미 있는 손실을 보이게 하는 겁니다. 읽는 쪽에서도 협박이 아니라 몰랐던 사실을 알려주는 것으로 받아들입니다.
넘지 말아야 할 선
손실회피는 효과가 확실해서 남용하기 쉽습니다. 그런데 이건 한 번 쓰면 끝나는 카드예요. 없는 마감을 만들거나 과장된 위험을 말하면, 다음번에 진짜 마감을 말해도 믿지 않습니다.
홈페이지에 상시로 걸려 있는 '오늘까지 한정'이 특히 그렇습니다. 방문자는 며칠 뒤 다시 와서 같은 문구를 보게 되죠. 그 순간 그 회사의 다른 말도 같이 의심받습니다. 문구 하나가 사이트 전체의 신뢰도를 끌어내리는 셈입니다.
효과가 큰 도구일수록 어디까지 쓸지를 먼저 정해두는 편이 안전합니다.
손실 프레임을 쓸 때
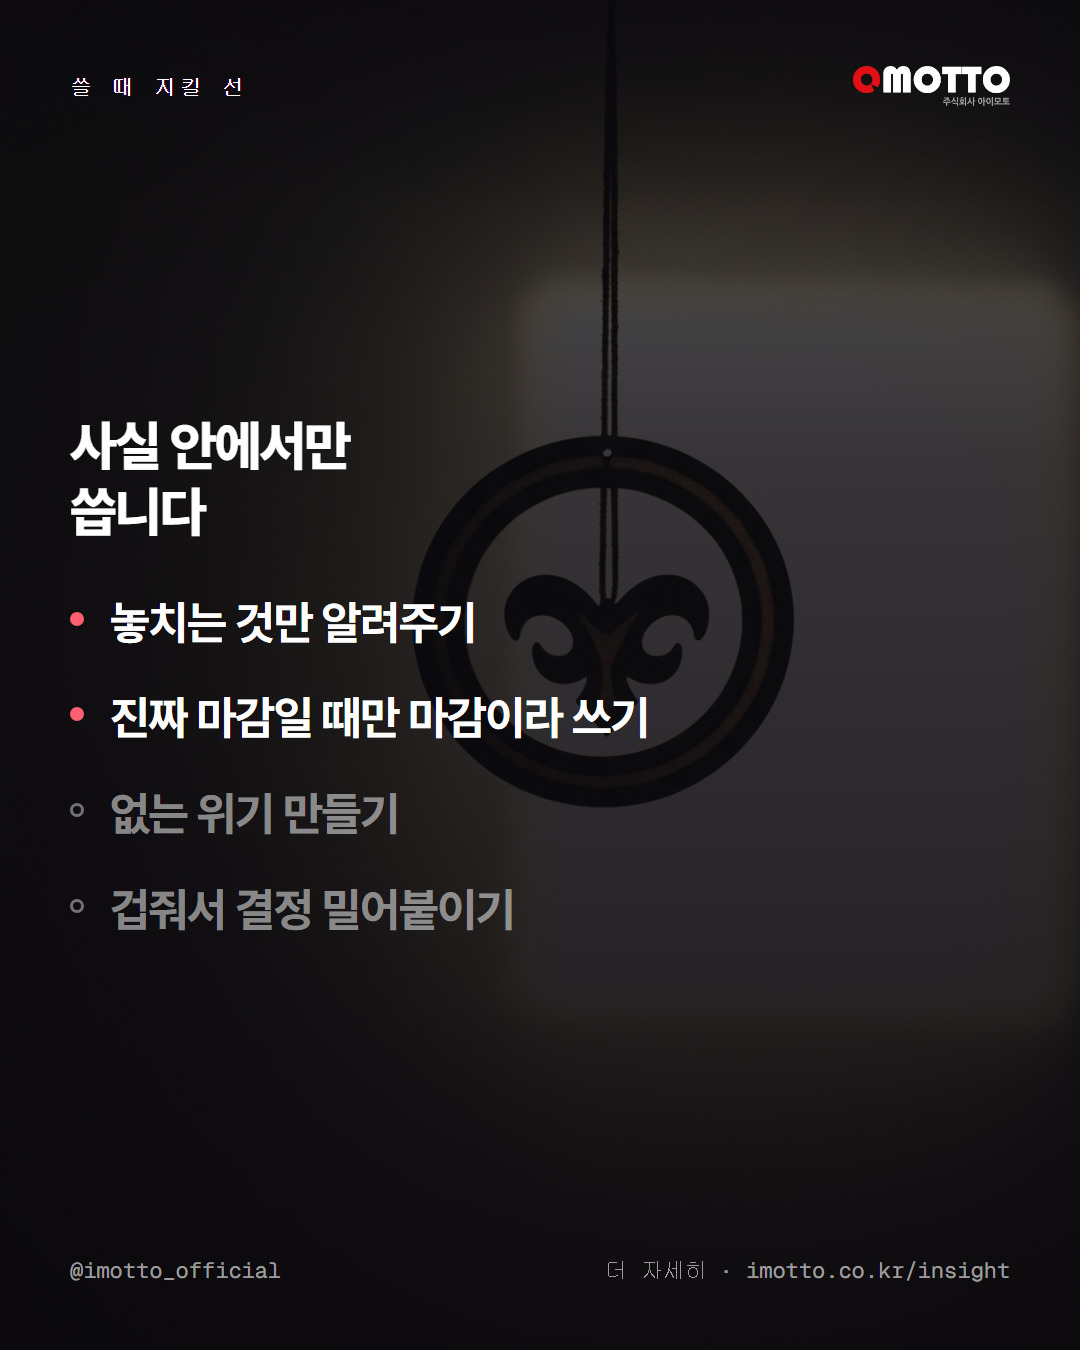
쓸 때 지킬 선 세 가지
- 사실인 것만 말하기. 없는 위기 만들지 않기
- 마감이 진짜일 때만 마감이라고 쓰기
- 겁주지 말고 놓치는 것만 알려주기
셋 다 같은 기준에서 나옵니다. 사실 안에서만 쓰기. 이 선을 지키면 손실 프레임은 오래 쓸 수 있는 도구가 됩니다. 넘어서는 순간 한 번 쓰고 버리는 카드가 되고요.
카드뉴스로 보기
5장